أزمة هرمز واندفاع يامال مع أزمة هرمز 2025-26 التي أدت
إلى تشديد تدفقات الغاز الطبيعي المسال في الخليج، تحول المشترون الأوروبيون إلى القطب الشمالي الروسي. وصلت واردات Yamal LNG في النصف الأول من عام 2026 إلى 3 مليارات جنيه إسترليني بشكل غير مسبوق، مما يمثل فوزًا واضحًا غير مباشر لروسيا. وفي حين أن الحساسيات السياسية لا تزال مرتفعة، كان التأثير المباشر هو زيادة استخدام قدرات إعادة التحويل عبر حوض بحر الشمال وبحر البلطيق
.قدرة إعادة التحويل إلى الغاز: عقبة وفرصة تعمل
محطات الغاز الطبيعي المسال الأوروبية بحمولة شبه كاملة عند وصول الشحنات الروسية. هذه المنافسة على فتحات إعادة التحويل إلى الغاز تجبر الموردين الخليجيين التقليديين على دفع أقساط فورية أعلى، مما يؤدي بشكل غير مباشر إلى تضخيم تكاليف المواد الأولية لجميع المستخدمين النهائيين. ومع ذلك، فإن زيادة توافر الغاز تعمل أيضًا على استقرار الأسعار قصيرة الأجل لمنتجي الأمونيا والميثانول، الذين يعتمدون على الغاز كمادة أولية
.الآثار المترتبة على القطاع الكيميائي
إن حساسية الصناعة الكيميائية لتكاليف مدخلات الطاقة موثقة جيدًا. في عام 2026، ظهرت الاتجاهات التالية:
إنتاج الأمونيا: شهدت المصانع في هولندا وبلجيكا انخفاضًا بنسبة 12٪ في تكلفة الغاز لكل طن من NH3، مما أدى إلى تحسين توقعات الهامش
. إنتاج الميثانول: سجلت المنشآت الألمانية انخفاضًا بنسبة 9٪ في نفقات المواد الأولية، مما عزز القدرة التنافسية ضد المنتجين الأمريكيين المرتبطين بالخليج.
المواد الأولية للبتروكيماويات: استفادت العمليات المرتبطة بالنفتا، والتي تعاني بالفعل من ضغوط هامشية، بشكل هامشي من انخفاض أسعار الغاز ولكنها واجهت ارتفاعًا محدودًا بسبب ارتفاع التكاليف الرأسمالية للتبديل بين أنواع المواد الأولية.
أقساط الغاز الطبيعي المسال الفورية والديناميكيات التنافسية
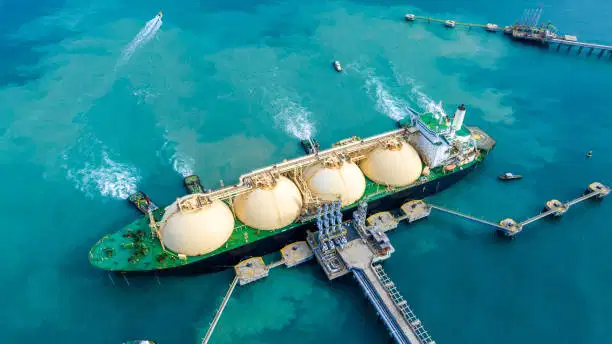
على الرغم من الانخفاض العام في أسعار الغاز، ظلت أقساط الغاز الطبيعي المسال الفورية مرتفعة - بمتوسط 18٪ فوق أسعار الخليج الأمريكية في الربع الثاني من عام 2026. أدت هذه العلاوة إلى تآكل الميزة الكاملة التي قدمتها Yamal LNG، مما أبقى منتجي الأمونيا والميثانول الأوروبيين في وضع غير مؤات من حيث التكلفة مقارنة بنظرائهم في الولايات المتحدة
.تم الكشف عن الضعف الهيكلي كشفت
حلقة Yamal عن اعتماد أعمق على إمدادات الغاز الخارجية. تشمل الملاحظات الرئيسية ما يلي:
الترابط في سلسلة التوريد: يقوم العديد من موردي المواد الكيميائية الأوروبيين بتوريد الغاز من مصانع الغاز الطبيعي المرتبطة بـ YAMAL، مما يخلق تعرضًا
مخفيًا للمستخدمين النهائيين. مخاطر العقوبات: في حين يتم تجنب مشتريات الغاز الروسي المباشرة، فإن الاستخدام غير المباشر للواردات الروسية عبر المحطات الأوروبية يقدم طبقة الامتثال التنظيمي.
قيود السعة: محطات إعادة التحويل إلى الغاز محدودة؛ يمكن للتحولات الجيوسياسية المستقبلية أن تزيد من تقييد الوصول، مما يؤثر على توافر المواد الأولية.
تعديلات استراتيجية المشتريات
بالنسبة لفرق المشتريات، يوصى بالإجراءات التالية:
إجراء تدقيق لسلسلة التوريد لتحديد الموردين الذين يستخدمون الغاز المرتبط بـ Yamal
. قم بدمج مصفوفة مخاطر العقوبات عند تقييم العقود المستقبلية.
استكشف استراتيجيات المواد الأولية المزدوجة (مثل الغاز+النفثا) للتحوط ضد تقلبات الغاز.
تفاوض على عقود الغاز ذات الأسعار الثابتة حيثما كان ذلك ممكنًا لتأمين أسعار أقل قبل ارتفاع أقساط التأمين.
استشراف المستقبل: توقعات عام 2027
مع استقرار السوق، قد يرى مصنعو الكيماويات الأوروبيون:
التطبيع التدريجي لأقساط الغاز الطبيعي المسال الفورية مع استئناف الإمدادات الخليجية
. زيادة الاستثمار في تخزين الغاز الإقليمي للحماية من الاضطرابات المستقبلية.
الاعتماد السريع لبدائل الغاز المتجدد (e-methane) لتقليل الاعتماد على الغاز الطبيعي المسال المستورد.
قدمت واردات Yamal LNG القياسية في عام 2026 شريان حياة مؤقت لمنتجي الأمونيا والميثانول الأوروبيين ولكنها سلطت الضوء أيضًا على قابلية القطاع لصدمات العرض الخارجية. ستكون المشتريات الإستراتيجية وإدارة المخاطر أمرًا بالغ الأهمية للتنقل في هذا المشهد المتطور.