أمضت شركات الكيماويات اليابانية عقودًا في بناء آثار التصنيع والمشاريع المشتركة وعلاقات التوريد في جميع أنحاء الصين، حيث نظرت إلى السوق على أنه ضروري للنمو والقدرة التنافسية الإقليمية. تنتهي تلك الحقبة بمزيج من عدم القدرة على التنبؤ التنظيمي والتوترات الجيوسياسية وتكثيف المنافسة المحلية وحواجز الوصول إلى الأسواق التي تدفع الشركات اليابانية إلى إعادة النظر في استراتيجياتها في الصين. برزت الهند كوجهة بديلة أساسية للاستثمار الجديد، لا سيما في مواد الطاقة الشمسية حيث تخلق الحوافز الحكومية ونمو الطلب فرصًا لا تقدمها الصين بشكل متزايد للمستثمرين الأجانب.
بالنسبة لفرق المشتريات الكيميائية التي تدير سلاسل التوريد في جميع أنحاء آسيا، فإن إعادة التوازن الجغرافي هذه لها آثار فورية. يشير الموردون الذين يعلنون عن توسعات في السعة في الهند بدلاً من الصين إلى تغير آثار الإنتاج التي تؤثر على فترات التسليم والتكاليف اللوجستية وموثوقية التوريد. إن فهم سبب حدوث هذا المحور والفئات الكيميائية الأكثر تضررًا يساعد المشترين على توقع اضطرابات التوريد وتحديد خيارات التوريد الناشئة.
ماذا يعني التعب الصيني في الواقع
مصطلح «التعب الصيني» بين المديرين التنفيذيين الكيميائيين اليابانيين يعكس الإحباط المتراكم بدلاً من الأحداث الدرامية الفردية. تبلغ الشركات عن صعوبة متزايدة في التنقل في البيئات التنظيمية حيث تتغير القواعد دون سابق إنذار ويبدو الإنفاذ انتقائيًا. وتواجه الشركات الأجنبية مساوئ في منح التصاريح والجداول الزمنية للامتثال البيئي والوصول إلى العقود الحكومية التي لا يواجهها المنافسون المحليون.
اشتدت مخاوف الملكية الفكرية حيث أطلق شركاء المشروع المشترك أو الموظفون السابقون أعمالًا منافسة باستخدام التكنولوجيا والمعرفة التي تم تطويرها من خلال الشراكات مع الشركات اليابانية. نادرًا ما يحقق اللجوء القانوني من خلال المحاكم الصينية نتائج مرضية لمقدمي الشكاوى الأجانب، مما يترك للشركات خيارات محدودة لحماية عمليات أو تركيبات الملكية.
وتمنع حواجز الوصول إلى الأسواق منتجي المواد الكيميائية الأجانب من التنافس على قدم المساواة حتى في القطاعات التي يتمتعون فيها بمزايا تقنية. تفضيلات الشراء التي تفضل الموردين المحليين والمعايير والشهادات التي تستبعد ضمنيًا المنتجات الأجنبية والموافقات التنظيمية التي تستغرق سنوات للمتقدمين الأجانب ولكن شهورًا للشركات الصينية كلها تميل الديناميكيات التنافسية ضد الوافدين اليابانيين.
فرصة المواد الشمسية في الهند
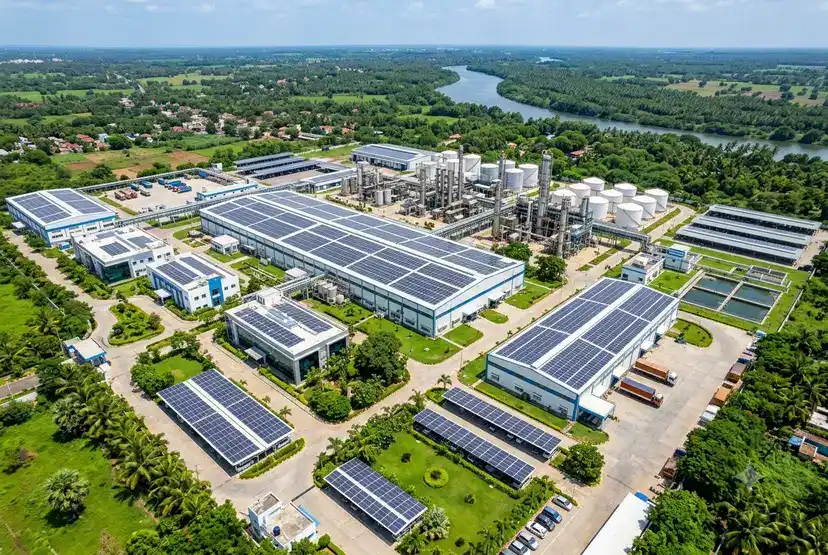
تخلق طموحات الطاقة المتجددة في الهند طلبًا كبيرًا على مواد الطاقة الشمسية بما في ذلك البولي سيليكون عالي النقاء وأسيتات فينيل الإيثيلين (EVA) للتغليف وأغشية الألواح الخلفية ومواد علب التوصيل والمواد اللاصقة المتخصصة. تهدف الدولة إلى تركيب 280 جيجاوات من الطاقة الشمسية بحلول عام 2030، مما يتطلب سلاسل توريد مواد ضخمة تعتمد حاليًا بشكل كبير على الواردات
.ترى شركات الكيماويات اليابانية فرصًا لإنشاء إنتاج محلي يخدم هذا السوق المتنامي مع الاستفادة من الحوافز الحكومية في إطار مخطط الحوافز المرتبطة بالإنتاج (PLI) في الهند. يقدم برنامج PLI حوافز مالية لتصنيع مكونات الطاقة الشمسية محليًا، مما يقلل من اعتماد الهند على سلاسل التوريد الصينية ويخلق فرصًا للمستثمرين الأجانب الراغبين في بناء القدرات المحلية
.تمثل بوليمرات EVA جزءًا جذابًا بشكل خاص. تعمل هذه المواد كمغلفات تحمي الخلايا الشمسية من الرطوبة والضغط الميكانيكي مع الحفاظ على الشفافية البصرية. أعلن المنتجون اليابانيون بما في ذلك Mitsui Chemicals وغيرها أو يقومون بتقييم القدرة الإنتاجية الهندية التي تستهدف تطبيقات الطاقة الشمسية
. تقدمالأفلام المتخصصة ومواد الألواح الخلفية فرصًا مماثلة. يمكن للشركات اليابانية ذات الخبرة في أفلام البوليمر والمعالجات السطحية والطلاء متعدد الطبقات تزويد مصنعي الوحدات الشمسية الهندية الذين يسعون إلى تأهيل المواد غير الصينية استجابة للضغوط الحكومية وأهداف تنويع سلسلة التوريد
.كيف تقارن ظروف التشغيل
يقوم المسؤولون التنفيذيون اليابانيون بتقييم وجهات الاستثمار بناءً على إمكانية التنبؤ التنظيمي وحماية الملكية الفكرية وسهولة ممارسة الأعمال التجارية والوصول إلى الأسواق بشروط تنافسية. تسجل الهند نتائج أفضل من الصين في عدة أبعاد على الرغم من التحديات الموثقة جيدًا حول البيروقراطية والبنية التحتية والسماح بالتعقيد
.تعمل الأطر التنظيمية في الهند وفقًا لتقاليد القانون العام مع القضاء المستقل وخيارات اللجوء القانوني التي تعمل بشكل أكثر موثوقية من البدائل الصينية. يمكن للمستثمرين الأجانب الطعن في القرارات التنظيمية وإنفاذ العقود من خلال المحاكم وتوقع النتائج على أساس المزايا القانونية بدلاً من الاعتبارات السياسية.
لا تزال حماية الملكية الفكرية غير كاملة في الهند ولكنها تحسنت بشكل كبير خلال العقد الماضي. يوفر إنفاذ براءات الاختراع وحماية العلامات التجارية وقوانين الأسرار التجارية ملاذًا مفيدًا عند حدوث انتهاكات. ضاقت الفجوة بين الحماية القانونية على الورق والإنفاذ عمليًا مقارنة بالفترات السابقة.
يسمح الوصول إلى الأسواق في الهند عمومًا للشركات الأجنبية بالتنافس بشروط مماثلة للشركات المحلية بمجرد إنشاء عملياتها. في حين أن متطلبات المحتوى المحلي وتفضيلات الشراء موجودة في بعض القطاعات، إلا أنها عادة ما تكون شفافة ويتم تطبيقها باستمرار بدلاً من التغيير بشكل غير متوقع
.تختلف عوامل المخاطر الجيوسياسية في الهند مقابل الصين. تحافظ الهند على علاقات صعبة مع الصين ولكنها تضع نفسها على أنها غير منحازة في التوترات بين الولايات المتحدة والصين، مما يقلل من خطر تحول الاستثمارات اليابانية إلى أضرار جانبية في منافسة القوى العظمى. تخلق علاقات الصين المتدهورة مع الاقتصادات الغربية مخاطر من أن القيود التجارية أو العقوبات يمكن أن تعطل سلاسل التوريد بطرق تؤثر على الشركات اليابانية العاملة هناك.
الفئات الكيميائية التي تتحرك
يؤثر التحول الاستثماري على فئات كيميائية معينة أكثر من غيرها بناءً على المكان الذي تفضل فيه فرص النمو والديناميكيات التنافسية الانتقال. تقود المواد الشمسية الحركة كما تمت مناقشته، لكن الأجزاء الأخرى تظهر أنماطًا مماثلة.
يتمتوجيه البوليمرات المتخصصة للسيارات والإلكترونيات والتطبيقات الصناعية بشكل متزايد نحو القدرات الهندية بدلاً من الاستثمار الصيني الإضافي. يرى المنتجون اليابانيون فرصًا لخدمة نمو التصنيع الهندي مع تجنب المنافسة الشديدة من المنتجين المحليين الصينيين في سوقهم المحلية.
تمثل الأفلام عالية الأداء للتغليف والشاشات والتطبيقات الصناعية فئة أخرى تتمتع فيها الشركات اليابانية بمزايا تقنية وحيث ينمو الطلب الهندي بشكل أسرع مما تسمح به الأسواق الصينية الناضجة.
تشهد المواد الكيميائية الإلكترونية بما في ذلك مقاومات الضوء والكيترات والمذيبات عالية النقاء لتصنيع أشباه الموصلات استثمارًا هنديًا حذرًا حيث تحاول البلاد بناء قدرة محلية على أشباه الموصلات. تتطلب هذه المواد النقاء الشديد والدعم الفني الذي يفضل الموردين اليابانيين الراسخين على المنافسين الصينيين.
تخدم الإضافات المتخصصة للبلاستيك والمطاط والطلاء التصنيع الهندي المتنامي في قطاعات السيارات والبناء والسلع الاستهلاكية. يمكن لمنتجي المواد المضافة اليابانيين الذين لديهم تركيبات محسّنة للمناخات الاستوائية والتطبيقات الحساسة من حيث التكلفة ومتطلبات الأداء المحددة أن يميزوا عن عروض السلع الصينية
.حقائق البنية التحتية والخدمات اللوجستية
لا تزال تحديات البنية التحتية في الهند كبيرة مقارنة بالمناطق الصناعية والموانئ والشبكات اللوجستية المتطورة للغاية في الصين. يجب على الشركات اليابانية التي تستثمر في الطاقة الإنتاجية الهندية أن تأخذ في الاعتبار فترات زمنية أطول لتسليم المواد الخام، وارتفاع التكاليف اللوجستية لتوزيع المنتجات النهائية والمرافق الأقل موثوقية بما في ذلك الطاقة والمياه.
ومع ذلك، فإن فجوة البنية التحتية تضيق في الممرات الصناعية الرئيسية. توفر غوجارات ومهاراشترا وتاميل نادو مجمعات صناعية مزودة بمرافق ذات معايير دولية وطاقة موثوقة ومعالجة مياه وقرب من الموانئ مما يتيح استيراد المواد الخام وصادرات المنتجات النهائية
.أعطت الحكومة الهندية الأولوية للاستثمار في البنية التحتية بما في ذلك ممرات الشحن المخصصة وتحديث الموانئ وتطوير المنطقة الصناعية. إن الشركات اليابانية المشاركة في هذا البناء من خلال الاستثمارات المبكرة تضع نفسها للاستفادة مع تحسن البنية التحتية بدلاً من انتظار الظروف المثالية التي قد لا تتحقق بالكامل أبدًا
.تتجاوز التكاليف اللوجستية في الهند مستويات الصين ولكن الفجوة تعتمد بشكل كبير على مواقع محددة وتكوينات سلسلة التوريد. قد يحقق مصنع كيميائي في ولاية غوجارات يخدم العملاء في غرب الهند اقتصاديات لوجستية قابلة للمقارنة أو أفضل من خدمة نفس العملاء من الصين الساحلية بمجرد أخذ الشحن البحري ومعالجة الموانئ والتوزيع الداخلي في الاعتبار تمامًا
.
ما تعلن عنه الشركات اليابانية فعليًا أعلن
العديد من منتجي المواد الكيميائية اليابانيين عن استثمارات هندية أو يناقشون علنًا استراتيجيات الهند بطرق تشير إلى التزام جاد يتجاوز الأنشطة الاستكشافية. تقدم هذه الإعلانات دليلاً ملموسًا على التحول الاستراتيجي الذي يتجاوز التقارير القصصية عن التعب في الصين.
ناقشت شركة Mitsui Chemicals توسيع إنتاج المواد المتخصصة في الهند بما في ذلك مواد لتطبيقات السيارات والطاقة الشمسية. تنظر الشركة إلى الهند كسوق نمو ذي أولوية حيث يتيح الإنتاج المحلي خدمة عملاء أفضل وقدرة تنافسية من حيث التكلفة مقارنة بالتصدير من اليابان أو المواقع الآسيوية الأخرى.
قامت مجموعة Mitsubishi Chemical Group بتقييم الفرص الهندية في مواد الأداء وشاركت في شراكات لاستكشاف خيارات الإنتاج المحلية. تؤكد بيانات الشركة على مسار نمو الهند وتحسين بيئة الأعمال كعوامل تدعم اعتبارات الاستثمار.
تدير شركة Toray Industries منشآت هندية لإنتاج الأفلام والألياف وقد أشارت إلى استعدادها للتوسع في القطاعات التي يبرر فيها نمو السوق والوضع التنافسي رأس مال إضافي. تمتد خبرة الشركة في الهند على مدى عقود، حيث توفر المعرفة المؤسسية التي تقلل من مخاطر الاستثمار مقارنة بالمشاريع الجديدة في الأسواق غير المألوفة
.تتضمن هذه الإعلانات عادةً توسعًا مدروسًا بدلاً من عمليات نشر رأس المال الضخمة، مما يعكس ثقافة الشركات اليابانية المتمثلة في الإدارة الدقيقة للمخاطر والالتزام التدريجي. ومع ذلك، يشير النمط عبر العديد من الشركات والقطاعات الكيميائية إلى نية استراتيجية تتجاوز المشاريع الفردية الانتهازية.
ديناميكيات المنافسة والشراكة المحلية
تواجه شركات الكيماويات اليابانية التي تدخل أو تتوسع في الهند ديناميكيات تنافسية مختلفة عما واجهته في الصين خلال موجات الاستثمار السابقة. تشمل الصناعة الكيميائية المحلية في الهند منتجين كبيرين ومتطورين بما في ذلك Reliance Industries و Aditya Birla Group وغيرها من ذوي القدرات التقنية والموارد المالية والوصول إلى الأسواق التي تشكل تحديات تنافسية خطيرة
.ومع ذلك، فإن هذه التكتلات الهندية تمثل أيضًا شركاء محتملين لترخيص التكنولوجيا أو المشاريع المشتركة أو العلاقات التجارية التي يمكن أن تسرع دخول السوق وتقلل من المخاطر السياسية. توفر الشركات اليابانية تكنولوجيا العمليات وأنظمة الجودة وقدرات البحث والتطوير التي يقدرها الشركاء الهنود، مما يخلق أسسًا لشراكات مفيدة للطرفين.
تختلف ديناميكيات الشراكة عن الصين حيث أدى نقل التكنولوجيا الأجنبية غالبًا إلى ظهور منافسين محليين لتحل محل الشركاء الأجانب. تسعى الشركات الهندية عمومًا إلى علاقات مستدامة توفر الوصول المستمر إلى التكنولوجيا بدلاً من عمليات النقل لمرة واحدة، على الرغم من اختلاف الخبرات الفردية.
تتعامل الشركات اليابانية مع الشراكات الهندية بحذر أكثر مما فعلت في الصين، حيث تقوم بهيكلة الاتفاقيات لحماية الملكية الفكرية والحفاظ على السيطرة التشغيلية والحفاظ على خيارات الخروج إذا تدهورت العلاقات. يعكس هذا النهج الأكثر دفاعية الدروس المستفادة من تجارب الصين.
كيف يؤثر ذلك على سلاسل التوريد الإقليمية
إن تحول الاستثمار من الصين إلى الهند يعيد تشكيل سلاسل التوريد الكيميائية الآسيوية بطرق يجب على فرق المشتريات التعامل معها. قد تأتي المواد التي يتم الحصول عليها تاريخيًا من المرافق المملوكة لليابان في الصين بشكل متزايد من الإنتاج الهندي مع وصول السعة إلى الإنترنت
.يؤثر هذا التحول الجغرافي على المهل الزمنية وتكاليف الشحن والتعرض للعملات وموثوقية العرض بشكل مختلف عن التدفقات الثابتة من الصين إلى العملاء. تعمل الموانئ الهندية والشبكات اللوجستية في ظل مستويات خدمة وهياكل تكلفة مختلفة عن البدائل الصينية. تحتاج فرق المشتريات إلى نمذجة هذه الاختلافات عند تقييم الموردين الذين يعلنون عن نوبات الإنتاج.
تتغير ديناميكيات العملة عند انتقال المصادر إلى الهند. يتم تداول الروبية الهندية في ظل أنظمة أسعار صرف وأنماط تقلب مختلفة عن اليوان الصيني، مما يؤثر على تكاليف الهبوط وإمكانية التنبؤ بالأسعار على مدى فترات العقد.
تختلف متطلبات الامتثال التنظيمي بين الصين والهند بما في ذلك الإجراءات الجمركية ومعايير التوثيق وعمليات تسجيل المنتج. يجب على المشترين التأكد من أن عمليات الشراء الخاصة بهم يمكنها التعامل مع المواد ذات المنشأ الهندي بما في ذلك أي شهادات أو اختبارات أو موافقات تختلف عن نظيراتها من مصادر صينية.
تؤدي موثوقية التوريد خلال الفترة الانتقالية عندما يتحول الإنتاج من المنشآت الصينية الناضجة إلى زيادة القدرة الهندية إلى مخاطر تعطل محتملة. يجب على المشترين العمل مع الموردين لفهم الجداول الزمنية للانتقال وتأهيل المواد المنتجة في الهند حيث قد تختلف المواصفات والحفاظ على خيارات التوريد الصينية خلال الفترات الانتقالية
.التأثيرات النهائية لصناعة الطاقة الشمسية
إن التركيز على المواد الشمسية له آثار نهائية تتجاوز الشراء المباشر لـ EVA أو أفلام الألواح الخلفية أو مكونات الوحدة الأخرى. ستقوم شركات الكيماويات اليابانية التي تستثمر في إنتاج مواد الطاقة الشمسية الهندية بتوريد المواد الخام والمذيبات والمواد المضافة ومواد المعالجة محليًا حيثما أمكن ذلك لتقليل الاعتماد على الاستيراد وتعظيم تأهيل حوافز PLI
.وهذا يخلق فرصًا لموردي المواد الكيميائية الذين يمكنهم إنشاء عمليات هندية أو توزيع تخدم منتجي مواد الطاقة الشمسية اليابانيين. قد يجد موردو مونومر أسيتات الفينيل، ومشغلات البيروكسيد، ومحفزات الالتصاق، ومثبتات الأشعة فوق البنفسجية وغيرها من المدخلات لإنتاج المواد الشمسية عملاء جدد حيث يقوم المنتجون اليابانيون بزيادة القدرة الهندية
.إن تركيز الحكومة الهندية على خلق القيمة المحلية يعني أن المنتجين الأجانب لا يمكنهم ببساطة استيراد معظم المواد وإجراء الحد الأدنى من المعالجة المحلية للمطالبة بالحوافز. يصبح الإنتاج المحلي الهادف بما في ذلك التوريد من الموردين الهنود حيثما كان ذلك ممكنًا ضروريًا للحفاظ على الامتثال والدعم السياسي.
يجب على مشتري المواد الكيميائية الذين يخدمون سلاسل توريد الطاقة الشمسية مراقبة منتجي المواد اليابانيين الذين يلتزمون بالقدرة الهندية والانخراط مبكرًا في وضع الموردين المفضلين للمواد الخام أو المواد الكيميائية المعالجة أو المواد المضافة التي سيحتاجها هؤلاء المنتجون.
ما يجب على فرق المشتريات تتبعه
:يجب على مشتري المواد الكيميائية الذين يديرون سلاسل التوريد الآسيوية مراقبة العديد من المؤشرات التي تشير إلى وتيرة ومدى إعادة توجيه الاستثمار الياباني من الصين إلى الهند. أولاً، راقب إعلانات توسيع السعة ووضع الأسس للمرافق التي تمثل رأس المال الملتزم بدلاً من المناقشات الاستكشافية
.ثانيًا، تتبع الموافقات التنظيمية وجوائز PLI التحفيزية التي تشير إلى أن المشاريع تتقدم من خلال العمليات البيروقراطية وتتلقى الدعم الحكومي اللازم للتنفيذ الناجح. قد تتأخر أو تُلغى المشاريع التي تتوقف في السماح بالحوافز أو تفشل في تأمينها.
ثالثًا، راقب أنشطة تأهيل العملاء حيث يسعى المنتجون اليابانيون للحصول على موافقات من الشركات المصنعة الهندية لتوريد المواد في عمليات الإنتاج الخاصة بهم. تشير هذه المؤهلات إلى أن الإنتاج التجاري يقترب وأن المواد ستتدفق قريبًا عبر سلاسل التوريد الجديدة.
رابعًا، راقب إعلانات التوظيف وأنشطة نقل التكنولوجيا التي تشير إلى أن الشركات اليابانية تقوم ببناء فرق تشغيلية ونشر المعرفة التصنيعية في المنشآت الهندية. تظهر هذه الأنشطة التزامًا تشغيليًا جادًا يتجاوز الاستثمار المالي.
خامسًا، راقب الاستجابات التنافسية الصينية. قد يقوم منتجو المواد الكيميائية الصينيون بتعديل الأسعار أو تحسين الشروط أو تعزيز الخدمات للاحتفاظ بالعملاء اليابانيين الذين قد يحولون المصادر إلى البدائل الهندية. يمكن أن تخلق هذه الديناميكية التنافسية فرصًا تفاوضية للمشترين الراغبين في لعب دور الموردين الإقليميين ضد بعضهم البعض.
القيود المفروضة على جاذبية الهند
تقدم الهند مزايا على الصين للمستثمرين الكيميائيين اليابانيين، لكن البلاد تمثل تحديات كبيرة تحد من مدى سرعة واتساع نطاق التحول الاستثماري. يؤدي التعقيد البيروقراطي والتنفيذ غير المتسق للسياسات وفجوات البنية التحتية إلى إبطاء تنفيذ المشروع وزيادة التكاليف مقارنة بما تحققه الشركات في الأسواق الأكثر تطوراً.
لا يزال توافر القوى العاملة الماهرة في التخصصات الكيميائية المتخصصة محدودًا خارج المراكز الصناعية الرئيسية. يجب أن تستثمر الشركات اليابانية في برامج التدريب وقد تحتاج إلى موظفين فنيين يابانيين مغتربين لدعم العمليات خلال السنوات الأولى، مما يضيف التكلفة والتعقيد.
لا يزال السوق المحلي الهندي للعديد من المواد الكيميائية المتخصصة أصغر من الصين على الرغم من النمو السريع. قد يجد المنتجون الذين يبنون القدرات الهندية في المقام الأول للتصدير أن هياكل التكلفة أقل ملاءمة مما كان متوقعًا بمجرد الاعتراف الكامل بقيود البنية التحتية وعيوب الحجم.
لايزال الاستقرار السياسي والتنظيمي، على الرغم من أنه أفضل مما كان عليه في العقود السابقة، يمثل مخاطر. يمكن أن تؤدي التغييرات في الحكومة إلى تحولات في السياسة تؤثر على برامج الحوافز أو اللوائح البيئية أو قواعد الاستثمار الأجنبي. تجد الشركات اليابانية التي اعتادت على البيئات التنظيمية المستقرة صعوبة في عدم القدرة على التنبؤ حتى عندما تكون أفضل من البدائل الصينية.
السياق الاستراتيجي الأوسع
يعكس محور شركات الكيماويات اليابانية من الصين إلى الهند استجوابًا أوسع حول استراتيجيات التصنيع الآسيوية عبر الصناعة اليابانية. تقوم شركات الإلكترونيات والسيارات والآلات بإجراء عمليات إعادة تقييم جغرافية مماثلة مدفوعة بمخاوف ذات صلة بشأن تركيز المخاطر في الصين
.هذا النمط الأوسع يخلق فرصًا للتنمية الصناعية الهندية بما يتجاوز الاستثمارات الكيميائية الفردية. نظرًا لأن العديد من الشركات اليابانية تنشئ عمليات هندية، فإن النظم البيئية الداعمة للموردين ومقدمي الخدمات اللوجستية وشركات الخدمات تتطور بطرق تقلل التكاليف وتحسن ظروف التشغيل للمستثمرين اللاحقين.
تدعم الحكومة اليابانية هذا التنويع الجغرافي من خلال التمويل والمشاركة السياسية وآليات السياسة التجارية المصممة لتقليل اعتماد الصناعة اليابانية على الصين. غالبًا ما تتلقى شركات الكيماويات التي تقوم باستثمارات هندية تمويلًا حكوميًا بشروط مواتية أو دعمًا سياسيًا في التفاوض مع السلطات الهندية.
لا تزال ردود فعل الصين على انسحاب الشركات اليابانية محسوبة حتى الآن، لكن النمط قد يؤدي إلى اتخاذ إجراءات أكثر حزمًا للاحتفاظ بالاستثمار الأجنبي أو معاقبة الشركات التي يُنظر إليها على أنها تتخلى عن السوق الصينية. يجب على الشركات اليابانية موازنة فرص الهند مقابل مخاطر الانتقام الصيني الذي يؤثر على عملياتها ومبيعاتها المتبقية في الصين.
الآثار طويلة الأجل على أسواق المواد الكيميائية الآسيوية
يمثل تحول الاستثمار الياباني من الصين إلى الهند عنصرًا واحدًا في إعادة تشكيل أوسع لسلاسل توريد المواد الكيميائية الآسيوية مدفوعة بالجغرافيا السياسية والاقتصاد وإدارة المخاطر الاستراتيجية. تساهم الأنماط الأخرى بما في ذلك نمو القدرات في جنوب شرق آسيا والتنويع الجغرافي للشركات الكورية وتوسع المنتجين المحليين الصينيين في زيادة آثار الإنتاج الإقليمية الموزعة
.بالنسبة لفرق المشتريات، يعني هذا التطور أن خيارات التوريد ستتوسع مع توزيع الطاقة الإنتاجية عبر المزيد من البلدان والموردين. ومع ذلك، فإن هذا يعني أيضًا زيادة التعقيد في إدارة بلدان المصدر المتعددة ذات الأنظمة التنظيمية والشبكات اللوجستية والممارسات التجارية المختلفة.
ستشكل الديناميكيات التنافسية بين المنتجين المحليين الصينيين والعمليات ذات الاستثمار الأجنبي في الهند وجنوب شرق آسيا مستويات التسعير والابتكار والخدمة عبر أسواق المواد الكيميائية الإقليمية لسنوات قادمة. سيحصل المشترون الذين يمكنهم الاستفادة من هذه المنافسة من خلال الاختيار المستنير للموردين والتفاوض على القيمة التي تفتقدها عمليات الشراء الأقل تعقيدًا.
ستشير تجارب شركات الكيماويات اليابانية في الهند على مدى السنوات الخمس المقبلة إلى ما إذا كان بإمكان الدولة أن تعمل حقًا كقاعدة تصنيع بديلة للصين أو ما إذا كانت تحديات البنية التحتية والتنفيذ تمنع تحقيق الفرصة على نطاق واسع. يجب على فرق المشتريات مراقبة هذه التطورات عن كثب لأن النتائج ستؤثر على خيارات سلسلة التوريد عبر العديد من الفئات الكيميائية في ثلاثينيات القرن الحالي
.هل أنت مستعد للحصول على أسيتات الإيثيلين فينيل من موردين عالميين معتمدين؟ اكتشف العروض التنافسية على منصتنا اليوم.
Titanium Dioxide CAS: 13463-67-7