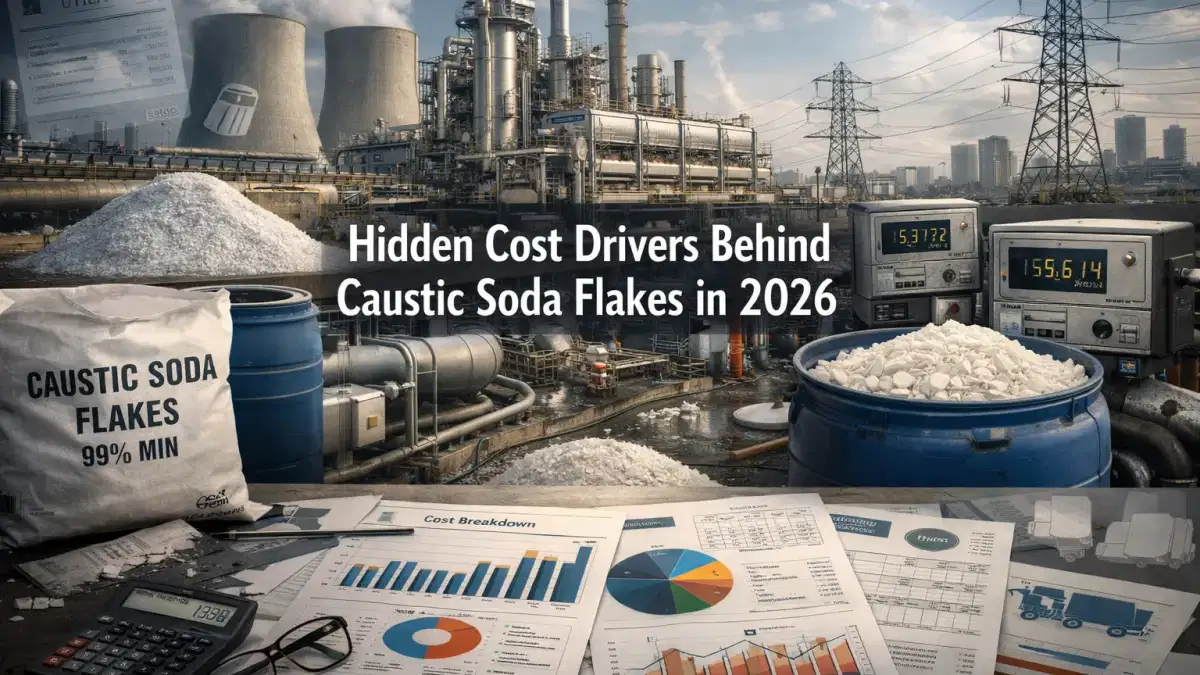
تظل رقائق الصودا الكاوية قلويًا صناعيًا أساسيًا في عام 2026، وتستخدم على نطاق واسع في اللب والورق والمنسوجات وتكرير الألومينا والمواد الكيميائية ومعالجة المياه. بينما يركز المشترون غالبًا على الأسعار الرئيسية، فإن التكلفة الحقيقية لرقائق الصودا الكاوية تتشكل من خلال سلسلة من العوامل الأقل وضوحًا. يساهم التعرض للطاقة وديناميكيات المنتجات المشتركة وتكاليف التحويل والخدمات اللوجستية ومتطلبات الامتثال في تقلب الأسعار. يعد فهم هذه الدوافع المخفية أمرًا ضروريًا لتخطيط المشتريات بشكل أكثر ذكاءً في عام 2026.
لماذا يعتبر تسعير رقائق الصودا الكاوية أكثر تعقيدًا مما يبدو
للوهلة الأولى، يبدو أن تسعير رقائق الصودا الكاوية يتبع الطلب من صناعات الاستخدام النهائي. ومن الناحية العملية، يتأثر التسعير بشدة باقتصاديات الإنتاج في إطار عملية الكلور والقلويات. غالبًا ما يقلل المشترون الذين يقيّمون العروض بناءً على أسعار FOB فقط من إجمالي تكاليف الأرض ومخاطر التوريد
.في عام 2026، تضيف التقلبات في أسواق الطاقة ومعدلات التشغيل الإقليمية والتنظيم البيئي طبقات أخرى من التعقيد. إن فرق المشتريات التي تفهم هذه الدوافع هي في وضع أفضل للتفاوض على العقود وإدارة المخاطر وتجنب التصعيد غير المتوقع للتكاليف.
اقتصاديات إنتاج الكلور القلوي تحدد التكاليف الأساسية
الكهرباء كمحرك أساسي للتكلفة
يتم إنتاج الصودا الكاوية من خلال التحليل الكهربائي للمحلول الملحي، وهي عملية كثيفة الاستهلاك للطاقة تستهلك عادة ما بين 2500 و 3000 كيلوواط/ساعة لكل طن متري. يمكن أن تمثل الكهرباء وحدها 40 إلى 60 بالمائة من إجمالي تكاليف الإنتاج.
في عام 2026، لا يزال تقلب أسعار الطاقة مصدر قلق كبير. تؤثر تحولات الطاقة المتجددة وعدم استقرار الشبكة والاختلافات الإقليمية في مزيج الوقود بشكل مباشر على تكاليف التشغيل. غالبًا ما يستفيد منتجو آسيا والمحيط الهادئ من تعريفات الطاقة المنخفضة، بينما يواجه المنتجون الأوروبيون ارتفاع تكاليف الكهرباء والكربون. وتتدفق هذه الفوارق مباشرة إلى اختلافات الأسعار الإقليمية.
اختلالات الكلور في المنتجات المشتركة
لا يمكن فصل إنتاج الصودا الكاوية عن إنتاج الكلور والهيدروجين. عندما يضعف الطلب على الكلور، قد يخفض المنتجون معدلات التشغيل حتى لو ظل الطلب على الصودا الكاوية قويًا. يمكن لهذه الديناميكية تشديد إمدادات رقائق الصودا الكاوية دون أي تغيير مباشر في الاستهلاك النهائي.
في عام 2026، لا تزال أسواق الكلور متقلبة، خاصة في قطاعي البناء والبلاستيك. يستمر هذا الخلل في المنتجات المشتركة في فصل تسعير الصودا الكاوية عن طلب المستخدم النهائي الخالص، مما يؤدي إلى تحولات مفاجئة في الأسعار مدفوعة بالعرض
.تكاليف الطاقة والمرافق التي تتجاوز التحليل الكهربائي
متطلبات معالجة البخار والماء والنفايات
يتطلبإنتاج رقائق الصودا الكاوية أكثر من التحليل الكهربائي. هناك حاجة إلى بخار وطاقة إضافية لتركيز المواد الكاوية السائلة وإزالة الرطوبة المتبقية. تضيف معالجة المياه ومعالجة مياه الصرف الصحي الناتجة عن تنقية المياه المالحة مزيدًا من التكاليف، لا سيما مع تشديد المعايير البيئية.
عادةً ما تضيف هذه المرافق 10 إلى 15 بالمائة إلى تكاليف الإنتاج بما يتجاوز استهلاك الكهرباء الأساسي. في المناطق ذات اللوائح الأكثر صرامة للنفايات السائلة، تستمر نفقات الامتثال في الارتفاع في عام 2026
.فجوات تكلفة الطاقة الإقليمية
تختلف هياكل تكلفة الطاقة بشكل كبير حسب المنطقة. غالبًا ما يعتمد منتجو آسيا والمحيط الهادئ على الطاقة المرتبطة بالفحم، والتي توفر مزايا التكلفة ولكنها تزيد من التعرض لتنظيم الكربون. تواجه أوروبا ارتفاع أسعار الكهرباء وتكاليف الانبعاثات، بينما تستفيد أمريكا الشمالية من توافر الطاقة المحلية، على الرغم من أن هذه الميزة تتضاءل مع استقرار أسعار الغاز الطبيعي المسال العالمية.
تفسر هذه الاختلافات الإقليمية سبب اختلاف أسعار رقائق الصودا الكاوية بشكل حاد حتى عندما تبدو ظروف الطلب متشابهة.
تكاليف التحويل من شكل سائل إلى شكل رقائق
عمليات التبخير والتجفيف
يتم إنتاج رقائق الصودا الكاوية عن طريق المعالجة الإضافية للصودا الكاوية السائلة، عادةً بتركيزات من 47 إلى 50 بالمائة. يتطلب تحويل السائل إلى رقائق بنسبة 98 إلى 99 في المائة مراحل تبخر وتجفيف كثيفة الطاقة
.يضيف هذا التحويل علاوة تقارب 100 إلى 200 دولار أمريكي للطن المتري على الصودا الكاوية السائلة. يؤدي تآكل المعدات والصيانة ووقت التوقف عن العمل إلى زيادة نفقات التشغيل لمنتجي الرقائق.
خسائر العائد والكفاءة التشغيلية
نادرًا ما تكون كفاءة التجفيف مثالية. تتراوح العوائد النموذجية من 85 إلى 95 في المائة، مع الخسائر الناجمة عن التكتل أو الغبار أو الشوائب. تزيد هذه الخسائر من التكلفة الفعالة لكل طن من الرقائق الجاهزة.
تعمل تقنية الخلايا الغشائية الحديثة على تحسين الإنتاجية ونقاء المنتج، ولكنها تتطلب استثمارات رأسمالية عالية. لا يمكن لجميع المنتجين استيعاب هذه التكلفة، مما يؤدي إلى كفاءة غير متساوية بين الموردين.
ضغوط الخدمات اللوجستية والمناولة
متطلبات التغليف والتخزين
رقائق الصودا الكاوية شديدة الرطوبة والتآكل. يجب أن تحمي العبوة من دخول الرطوبة، وغالبًا ما تستخدم أكياس جامبو مقاومة للرطوبة أو عبوات مبطنة. تؤدي ظروف المناولة والتخزين المتخصصة إلى زيادة التكاليف بنسبة تقدر بـ 5 إلى 10 بالمائة مقارنة بالمواد الكيميائية السائبة الأقل حساسية.
يعد التخزين الذي يتم التحكم فيه بالمناخ والتعامل الدقيق مع المواد أمرًا ضروريًا لمنع تدهور المنتج قبل التسليم.
مخاطر الشحن والازدحام والطريق
في عام 2026، تظل الخدمات اللوجستية متغيرًا رئيسيًا من حيث التكلفة. يستمر ازدحام الموانئ في آسيا والاضطرابات على طول طرق الشحن الرئيسية في التأثير على جداول التسليم وأسعار الشحن. يمكن أن تضيف هذه العوامل 20 إلى 50 دولارًا أمريكيًا للطن المتري إلى أسعار CIF، اعتمادًا على المنشأ والوجهة
.تستفيد الصودا الكاوية السائلة من كفاءة النقل بالجملة، بينما تتحمل الرقائق تكاليف لوجستية أعلى لكل وحدة، مما يوسع فجوة التكلفة بين أشكال المنتجات.
النفقات التنظيمية والامتثال
تكاليف الامتثال البيئي
يستمر التنظيم البيئي في تشكيل اقتصاديات الصودا الكاوية. تضيف متطلبات التخلص التدريجي من الزئبق وضوابط الانبعاثات ومعايير مياه الصرف تكاليف الامتثال المتكررة للمنتجين. في بعض المناطق، تصل هذه النفقات إلى 50 إلى 100 دولار أمريكي للطن المتري سنويًا.
تزيد آليات تعديل حدود الكربون وأنظمة تداول الانبعاثات من التكاليف التي يتحملها المصدرون الذين يخدمون الأسواق المنظمة، وغالبًا ما يتم تمرير هذه النفقات إلى المشترين.
سلامة العمال وإدارة المخاطر
تتطلب معالجة رقائق الصودا الكاوية بروتوكولات أمان صارمة. تساهم معدات الحماية الشخصية والتدريب ووضع العلامات على المخاطر والتأمين بنسبة إضافية تتراوح من 3 إلى 5 في المائة في تكاليف التشغيل. هذه النفقات لا مفر منها ويتم توحيدها بشكل متزايد عبر المناطق.
مخاطر تركيز الإمداد والصيانة
لا يزال العرض العالمي لرقائق الصودا الكاوية مركزًا، حيث تمثل آسيا ما يقرب من 60 في المائة من الإنتاج. يمكن أن تؤدي الصيانة المجدولة والانقطاعات غير المخطط لها إلى إزالة 10 إلى 20 بالمائة من السعة خلال فترات الذروة.
تزيد أصول الإنتاج القديمة في بعض المناطق من مخاطر الإغلاق المفاجئ. عندما تنخفض معدلات التشغيل إلى ما دون المستويات المثلى، ترتفع تكاليف الإنتاج الهامشية بشكل حاد، مما يدفع الأسعار إلى الارتفاع حتى بدون نمو الطلب.
ما يستخف به المشترون غالبًا
يركز العديد من المشترين على أسعار FOB، والتي تراوحت في أوائل عام 2026 بين 495 و 510 دولارًا أمريكيًا للطن المتري في أجزاء من آسيا. ومع ذلك، يمكن أن تضيف أقساط التحويل والخدمات اللوجستية والرسوم وتكاليف الامتثال 20 إلى 30 بالمائة إلى التكلفة النهائية.
يؤدي الافتقار إلى الشفافية حول ديناميكيات المنتجات المشتركة للكلور أيضًا إلى حجب مخاطر التوريد. وبدون مراقبة المؤشرات الأولية، قد يفاجأ المشترون بقيود التوافر المفاجئة
.الوجبات السريعة الأكثر ذكاءً للمشتريات لعام 2026
يفسر التعرض للطاقة وتوازن المنتجات المشتركة واقتصاديات التحويل والخدمات اللوجستية والامتثال معظم تقلبات أسعار رقائق الصودا الكاوية. يكتسب المشترون الذين يأخذون هذه العناصر في قرارات التوريد رؤية أوضح للتكاليف الحقيقية ومخاطر التوريد.
بالنسبة للشركات التي تستورد رقائق الصودا الكاوية في آسيا والمحيط الهادئ والأسواق العالمية، تدعم Chemtradeasia المشتريات من خلال معلومات السوق، والوصول إلى الإمدادات الإقليمية، ورؤية التكلفة الشفافة، مما يساعد المشترين على التنقل في عام 2026 بثقة أكبر والتحكم في التكاليف.