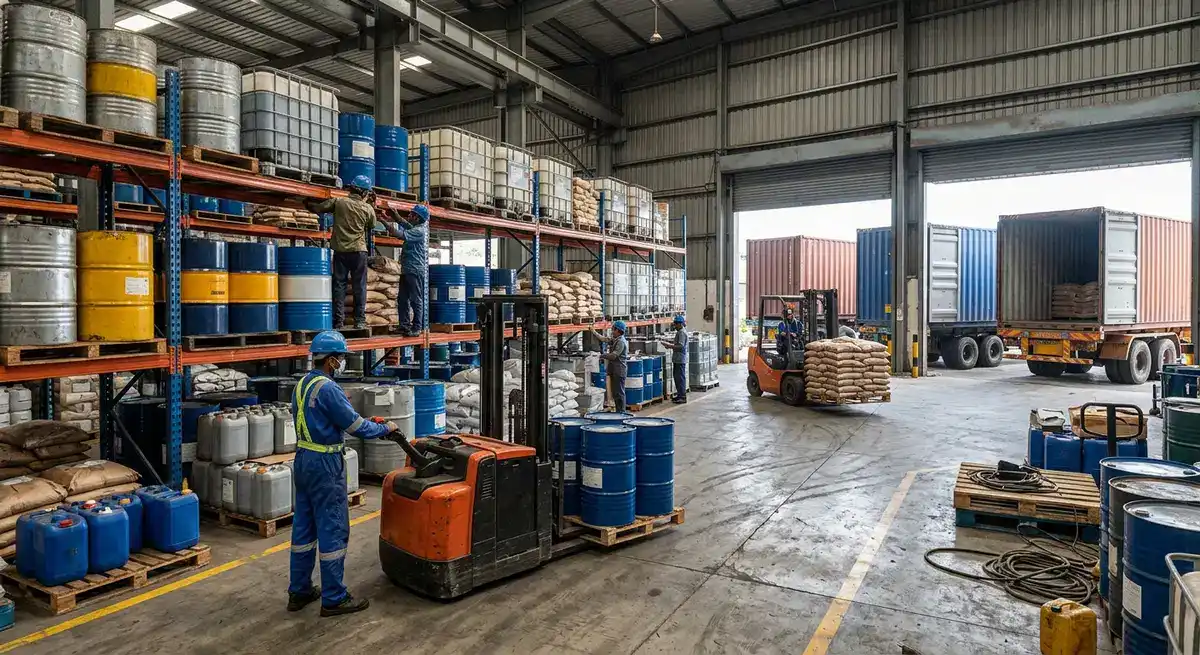
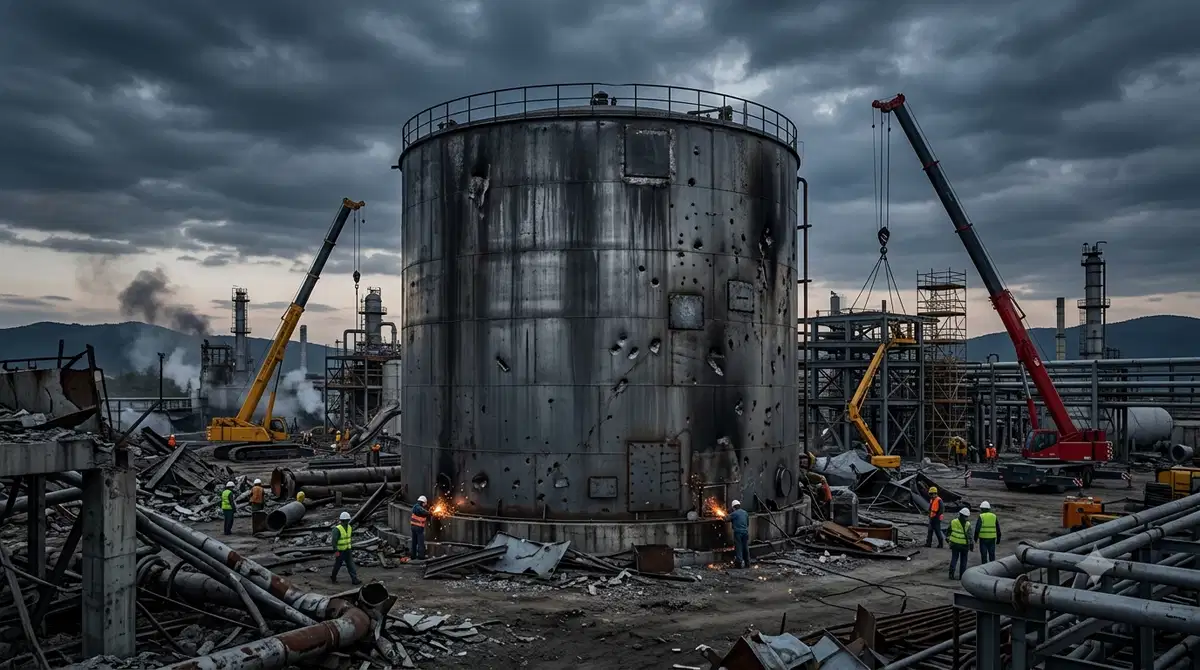
لقد أدت أحداث قليلة في سوق المواد الكيميائية في التاريخ الحديث إلى تغيير تدفقات التجارة العالمية بشكل كبير مثل تدمير البنية التحتية البتروكيماوية لإيران خلال حرب هرمز. التقارير التي تشير إلى أن ما يقرب من 85٪ من قدرة إنتاج البتروكيماويات الإيرانية قد تضررت أو دمرت حولت واحدة من أكبر الصناعات الكيميائية الموجهة للتصدير في العالم إلى مشروع إعادة إعمار كبير
.بالنسبة لمشتري المواد الكيميائية والتجار وفرق المشتريات، تمتد الأهمية إلى ما وراء حدود إيران. يؤدي فقدان القدرة الإنتاجية الإيرانية إلى استبعاد مورد رئيسي للميثانول واليوريا والأمونيا والبولي إيثيلين وغيرها من المنتجات البتروكيماوية من الأسواق الدولية لفترة طويلة. حتى لو أدت الاتفاقات السياسية إلى استقرار المنطقة، فإن إعادة بناء الأصول الكيميائية واسعة النطاق تتطلب سنوات بدلاً من أشهر.
والنتيجة هي تحول هيكلي في سلاسل التوريد يمكن أن يؤثر على التسعير واستراتيجيات التوريد وقرارات الاستثمار حتى عام 2027 وما بعده.
لماذا تعتبر صناعة البتروكيماويات الإيرانية مهمة للتجارة العالمية
قبل الصراع، كانت إيران من بين أهم منتجي البتروكيماويات في العالم. وجاءت ميزتها التنافسية من احتياطيات الغاز الطبيعي الوفيرة والمجمعات الصناعية المتكاملة والوصول إلى أسواق التصدير في جميع أنحاء آسيا والشرق الأوسط وأجزاء من أفريقيا.
قدمت إيران كميات كبيرة من:
الميثانول المستخدم في المواد الكيميائية والوقود والتصنيع الصناعي.
اليوريا والأمونيا التي تستهلكها الأسواق الزراعية في جميع أنحاء العالم.
البولي إيثيلين والبوليمرات الأخرى المستخدمة في التعبئة والتغليف والبناء والمنتجات الاستهلاكية.
المواد الأولية البتروكيماوية الوسيطة التي تدعم قطاعات التصنيع الإقليمية.
سمحت هذه الصادرات للمشترين بتنويع مصادر التوريد مع الاستفادة من الأسعار التنافسية المرتبطة بموارد الغاز منخفضة التكلفة في إيران.
ماهشهر وعسلوية: قلب الإنتاج الكيميائي الإيراني
يصبح حجم الاضطراب أكثر وضوحًا عند فحص المرافق المتضررة
.كانت ماهشهر واحدة من أكبر مراكز تصدير البتروكيماويات في إيران، حيث تضم مصانع الإنتاج الرئيسية والبنية التحتية اللوجستية. عملت عسلوية كمنطقة رائدة في مجال الطاقة والبتروكيماويات في البلاد، حيث دمجت معالجة الغاز الطبيعي مع التصنيع الكيميائي النهائي
.ومثلت هذه المراكز معًا العمود الفقري لاقتصاد البتروكيماويات الإيراني الموجه للتصدير. لا يؤثر الضرر في هذه المناطق الصناعية على وحدات الإنتاج فحسب، بل يؤثر أيضًا على محطات التخزين والمرافق وروابط النقل والبنية التحتية للتصدير.
تتطلب إعادة بناء هذه الأصول المترابطة أعمالًا هندسية كبيرة ومعدات مستوردة وجداول زمنية طويلة للمشروع.
يواجه سوق الميثانول صدمة العرض الأكثر إلحاحًا
من بين جميع المنتجات المتأثرة، قد يواجه الميثانول التأثير العالمي الأكثر وضوحًا.
أصبحت إيران واحدة من أكبر مصدري الميثانول في العالم، حيث تشحن كميات كبيرة إلى الأسواق الآسيوية. يؤدي الاختفاء المفاجئ للإمدادات الإيرانية إلى تقليص التوافر العالمي في وقت يستمر فيه الطلب عبر صناعات متعددة.
تشمل الآثار الرئيسية:
قد يتنافس المشترون في آسيا بشكل متزايد على الأحجام من المصدرين الرئيسيين الآخرين.
يمكن أن تظل تقلبات السوق الفورية مرتفعة حتى ظهور قدرة الاستبدال.
يمكن للتجار التركيز بشكل أكبر على العقود طويلة الأجل لضمان اليقين في العرض.
قد يكتسب المنتجون في مناطق أخرى قوة تسعير أقوى.
ينبع تحدي السوق من حقيقة أن مرافق الميثانول واسعة النطاق لا يمكن استبدالها بسرعة. غالبًا ما تتطلب المشاريع الجديدة عدة سنوات من قرار الاستثمار إلى التشغيل التجاري.
سلاسل توريد الأسمدة تدخل مرحلة جديدة
يواجه قطاع الأسمدة تحديًا مختلفًا ولكنه مهم بنفس القدر.
قامتإيران تاريخياً بتصدير كميات كبيرة من الأمونيا واليوريا إلى الأسواق الدولية. تلعب هذه المنتجات دورًا مهمًا في الإنتاج الزراعي والأمن الغذائي.
ومع غياب الإنتاج الإيراني إلى حد كبير، يجب على المشترين الاعتماد بشكل متزايد على الموردين البديلين.
قد تستفيد عدة مناطق من هذا التحول:
يمكن للمنتجين في الشرق الأوسط الذين لديهم قدرة تصديرية متاحة الحصول على حصة سوقية إضافية.
قد يعزز المصدرون من شمال إفريقيا موقعهم في طرق تجارة الأسمدة.
يمكن أن يشهد المنتجون في آسيا الوسطى تحسنًا في الطلب من المشترين الإقليميين.
قد يعمل مصنعو الأسمدة الآسيويون بمعدلات استخدام أعلى لسد فجوات العرض.
يمتد التأثير إلى ما وراء التسعير. يجب على فرق المشتريات أيضًا تقييم توافر الخدمات اللوجستية وطرق الشحن وموثوقية الموردين مع تعديل التدفقات التجارية.
تمويل إعادة الإعمار يخلق فرصة صناعية هائلة
في حين أن التدمير يمثل خسارة كبيرة للإنتاج الحالي، فإنه يخلق أيضًا أحد أكبر برامج إعادة البناء الصناعي في القطاع الكيميائي.
وتسلط المناقشات حول إطار إعادة الإعمار، الذي يُقال إن قيمته تبلغ حوالي 300 مليار دولار، الضوء على حجم الاستثمار الذي قد يدخل المنطقة في نهاية المطاف.
بالنسبة للمقاولين الهندسيين وموردي المعدات ومقدمي التكنولوجيا الصناعية، يمكن أن تشمل الفرص المحتملة:
بناء وحدات إنتاج بتروكيماوية جديدة.
استبدال مرافق التخزين والتصدير التالفة.
تحديث المرافق وأنظمة الطاقة.
تركيب تقنيات الأتمتة المتقدمة.
تطوير مصانع أكثر كفاءة ومتوافقة مع البيئة.
في كثير من الحالات، قد تؤدي إعادة الإعمار إلى مرافق متفوقة تقنيًا على تلك التي تحل محلها.
تشعر أسواق البولي إيثيلين والبوليمرات بتأثيرات ثانوية
يجذب الميثانول والأسمدة معظم الاهتمام، لكن أسواق البوليمرات تواجه أيضًا عواقب.
قدمت إيران درجات البولي إيثيلين المستخدمة في التغليف والبنية التحتية وتطبيقات التصنيع. قد يؤدي انخفاض الإنتاج إلى تقليص التوافر في بعض الأسواق الإقليمية، لا سيما حيث يعتمد المشترون بشدة على المواد الإيرانية.
يجب على مديري المشتريات مراقبة:
التغييرات في أسعار البولي إيثيلين الإقليمية.
سياسات التصدير من الموردين المتنافسين.
توفر الشحن من أصول بديلة.
مستويات المخزون بين الموزعين الرئيسيين.
على الرغم من أن أسواق البوليمرات العالمية تتمتع عمومًا بتنويع أكبر من أسواق الميثانول، إلا أن الاضطرابات المطولة لا تزال تؤثر على موازين العرض الإقليمية.
ما هي الدول التي ستكتسب حصة في السوق؟
عندما يخرج مورد رئيسي من السوق، يتحرك المنافسون لالتقاط الطلب البديل.
يبدو أن العديد من مناطق التصدير في وضع يمكنها من الاستفادة من غياب إيران.
يمكن للبلدان ذات موارد الغاز الطبيعي القوية والبنية التحتية البتروكيماوية الحالية زيادة الصادرات عبر قطاعات الميثانول والأمونيا والأسمدة. يتمتع المنتجون الراسخون ذوو القدرات المتاحة بميزة الاستجابة الفورية دون انتظار مشاريع جديدة.
يشمل المستفيدون المحتملون:
المنتجون الخليجيون خارج إيران.
مصدرو الكيماويات من شمال إفريقيا.
منتجون مختارون من آسيا الوسطى.
موردو الميثانول في جنوب شرق آسيا.
مصدري الأسمدة العالميين الرئيسيين.
وستعتمد درجة الفائدة على معدلات استخدام القدرات الحالية وقدرة كل منتج على توسيع الإنتاج بكفاءة.
مخاطر المشتريات خلال فترة إعادة البناء
بالنسبة للمشترين، فإن التحدي الأساسي هو عدم اليقين.
حتى لو أصبح تمويل إعادة الإعمار متاحًا بسرعة، فإن المشاريع الصناعية بهذا الحجم تواجه العديد من العقبات بما في ذلك التعقيد الهندسي ومتطلبات التصاريح وشراء المعدات وتوافر القوى العاملة.
يجب على فرق المشتريات تجنب افتراض أن الصادرات الإيرانية ستعود بسرعة.
هناكالعديد من عوامل الخطر التي تستحق الاهتمام:
تأخيرات المشروع بسبب قيود التمويل أو الخدمات اللوجستية.
الجداول الزمنية الممتدة للتكليف للمرافق الجديدة.
النقص المحتمل في المعدات المتخصصة.
الشكوك التنظيمية والجيوسياسية.
استمرار التقلب في طرق الشحن الإقليمية.
قد يكون افتراض الشراء الأكثر أهمية هو أن الإنتاج الإيراني لا يزال غائبًا فعليًا لمدة 12 إلى 18 شهرًا على الأقل.
من المرجح أن تتخذ المنظمات التي تخطط لهذا السيناريو قرارات توريد أكثر مرونة.
كيف يجب على مشتري المواد الكيميائية تكييف استراتيجية التوريد الخاصة بهم
تكافئ البيئة الحالية الشراء الاستباقي بدلاً من الشراء التفاعلي.
أمضى العديد من المشترين سنوات في الاستفادة من العرض العالمي الوفير. تؤدي إزالة منتج رئيسي إلى تغيير هذه المعادلة.
تشمل الإجراءات العملية:
تنويع محافظ الموردين عبر مناطق متعددة.
تفاوض على اتفاقيات متوسطة الأجل حيث يكون أمن التوريد هو الأكثر أهمية.
مراجعة سياسات المخزون للمنتجات ذات الأهمية الاستراتيجية.
راقب مشاريع الإنتاج الجديدة التي تدخل السوق.
تعزيز العلاقات مع الموزعين والتجار الراسخين.
قد يتعرض المشترون الذين يعتمدون بشكل كبير على الأسواق الفورية لمزيد من التعرض للتقلبات من أولئك الذين يحتفظون بشبكات مصادر أوسع.
التطلع إلى عام 2027
يعتمد مستقبل قطاع البتروكيماويات في إيران ليس فقط على تمويل إعادة الإعمار ولكن أيضًا على التنفيذ. يتطلب بناء البنية التحتية الكيميائية على مستوى العالم الوقت ورأس المال والخبرة الفنية
.وحتى في ظل الظروف المتفائلة، من المرجح أن تتم استعادة القدرة التصديرية عبر سلاسل الميثانول والأمونيا واليوريا والبوليمرات على مراحل وليس دفعة واحدة. قد تعود بعض المرافق قريبًا بينما يتطلب البعض الآخر إعادة تطوير واسعة النطاق.
بالنسبة لأسواق المواد الكيميائية العالمية، تظل الخلاصة الرئيسية واضحة. لم تقتصر حرب هرمز على مقاطعة الإمدادات فقط. لقد أزالت منتجًا رئيسيًا من التجارة الدولية لفترة طويلة وأجبرت المشترين على إعادة التفكير في استراتيجيات التوريد.
قد تصبح قصة إعادة الإعمار في نهاية المطاف واحدة من أكبر جهود الانتعاش الصناعي في القطاع الكيميائي. وإلى أن يحدث ذلك، يجب على التجار والمستوردين ومديري المشتريات التنقل في سوق يتشكل من خلال انخفاض الإنتاج الإيراني وتدفقات التجارة المتغيرة والمنافسة المتزايدة على الإمدادات المتاحة.
Methanol CAS: 67-56-1