
رؤى ذات صلة
تشير أسعار DAP إلى تجارة الفوسفات الضيقة
يؤكد استمرار قوة أسعار DAP مؤخرًا على تشديد سلسلة توريد الفوسفات، وزيادة الطلب العالمي على الأسمدة، ومخاطر الشراء المتزايدة لأصحاب المصلحة في الزراعة. نظرًا لأن تجارة الفوسفات لا تزال مقيدة، يجب على المشترين إعادة تقييم استراتيجيات التوريد وسط ظروف السوق المتقلبة.
عكس بيانات الأكريلونيتريل: ماذا يعني تأرجح الإبلاغ بمقدار 520 ألف طن لشراء المواد الكيميائية
يسلط انعكاس بيانات الأكريلونيتريل البالغ 520 ألف طن في أوائل يوليو 2026 الضوء على كيف يمكن لإحصاءات الإنتاج أن تتغير بسرعة وتؤثر على توقعات السوق. يجب أن تفهم فرق المشتريات سبب كون معلومات السوق الموثوقة لا تقل أهمية عن التسعير عند اتخاذ قرارات التوريد.
صادرات الكيماويات الصينية 2026: أغطية اليوريا، وزيادة MTO، ونبض التسعير لشهر يوليو
إن حدود تصدير اليوريا في الصين ومعدلات تحويل الميثانول إلى الأوليفينات القوية (MTO) مهدت الطريق لتدفق المواد الكيميائية لعام 2026. ستكشف قرارات التسعير لشهر يوليو ما إذا كانت الصين ستدافع عن حصتها في حقبة الأزمة أم ستعيد ضبط توازنها نحو توازن السوق. يجب على المشترين العالميين مراقبة استراتيجية التصدير الصينية عن كثب.
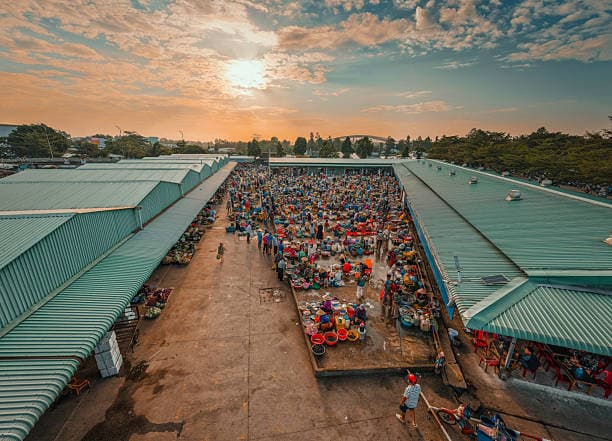
مخزون DAP الهندي 2026: قد يؤدي مخزن المخزون المخفي إلى تغيير سوق الأسمدة
ارتفع مخزون DAP في الهند إلى 1.96 مليون طن في مايو 2026، مما خلق حاجزًا استراتيجيًا يمكن أن يخفف الطلب على الواردات في المستقبل. قد يؤدي هذا المخزون المخفي إلى تغيير ديناميكيات السوق، مما يؤثر على أسعار الأسمدة الفوسفاتية وسلاسل التوريد.
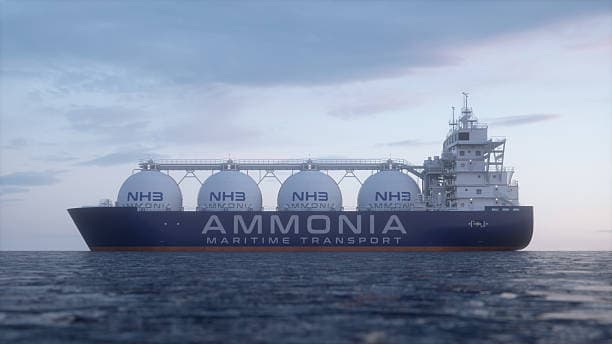
قافكو وسابك تنجحان صادرات الأمونيا ويعززان الإمدادات الخليجية
استأنفت قافكو وسابك عمليات تصدير الأمونيا إلى الخليج، مما يشير إلى انتعاش الإمدادات الإقليمية الذي سيشكل ديناميكيات السوق لعام 2026. وتفتح هذه الخطوة خيارات توريد جديدة لمنتجي الأسمدة والمشترين الصناعيين، مع التأثير على أسعار الأمونيا العالمية وتوافر المواد الأولية. نستكشف أدناه الآثار المترتبة على السوق واتجاهات التسعير وقطاع الأسمدة الأوسع.
الصودا الكاوية: يعيد المنتجون المحليون في الهند تقييم الربع الثالث مع عودة المنافسة الخليجية
قد تدخل سوق الصودا الكاوية في آسيا مرحلة جديدة حيث يستعيد المنتجون الخليجيون تدريجياً الوصول إلى الصادرات بعد التطورات في Bürgenstock. يواجه الموردون الهنود الذين استفادوا من انخفاض المنافسة الإقليمية خلال اضطراب مضيق هرمز الآن ضغوطًا تسعير محتملة، بينما يكتسب المشترون في جميع أنحاء جنوب شرق آسيا فرص توريد جديدة مع اقتراب الربع الثالث من عام 2026.
لا تفوّت تحديثاتنا! اشترك في نشرتنا الإخبارية الآن
نحن ملتزمون بخصوصيتك. تستخدم Tradeasia المعلومات التي تقدمها للتواصل معك بشأن المحتوى والمنتجات والخدمات ذات الصلة. لمزيد من المعلومات، راجع سياسة الخصوصية.