مقدمة
بحلول عام 2026، ستتعرض سلسلة توريد الفوسفات العالمية لضغوط شديدة من مزيج من القيود على جانب العرض والتحولات الجيوسياسية والطلب المتزايد على الأسمدة عالية الجودة. يتم تحديد المناظر الطبيعية من خلال مجموعة محدودة من منتجي صخور الفوسفات الرئيسيين، والتأثير المتزايد لمجموعة OCP، والأهمية المتزايدة لوسائط حمض الفوسفوريك. بالنسبة لمحترفي المشتريات، يعد فهم ديناميكيات أسعار MAP و DAP وقيود التصدير والدور المتطور للاعبين الرئيسيين أمرًا ضروريًا للتوريد المُدار بالمخاطر.
سوق صخور الفوسفات - قيود العرض والتسعير
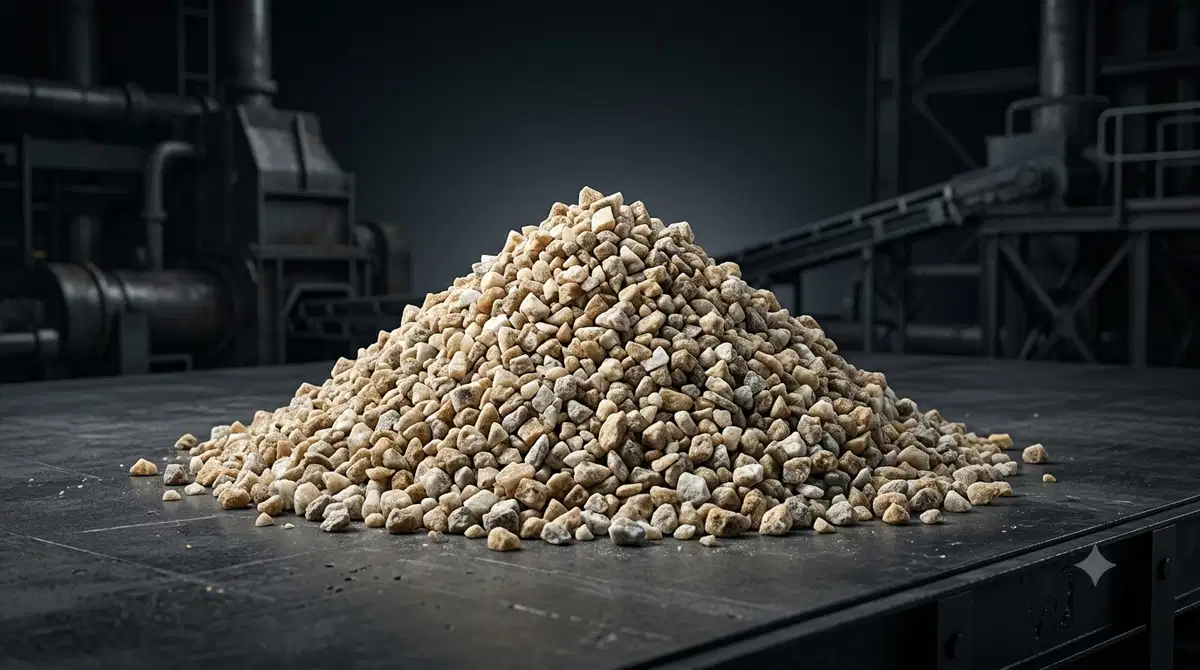
صخر الفوسفات هو المادة الخام لجميع الأسمدة القائمة على الفوسفات. شهد السوق انخفاضًا بطيئًا في مشاريع الاستكشاف الجديدة، بينما تواجه المناجم الحالية بنية تحتية قديمة وزيادة تكاليف الامتثال البيئي. في عام 2026، من المتوقع أن ينخفض المخزون العالمي بنسبة 4.8٪، مما يؤدي إلى تشديد السوق ودفع الأسعار إلى الارتفاع
.العوامل الرئيسية التي تدفع هذا الاتجاه:
الاحتياطيات الجديدة المحدودة: عدد قليل فقط من البلدان (المغرب والصين وكندا) تمتلك ودائع كبيرة وعالية الجودة
. التشديد التنظيمي: تعمل القوانين البيئية الأكثر صرامة في الاتحاد الأوروبي والولايات المتحدة على الحد من أحجام الصادرات.
اختناقات البنية التحتية: يؤدي ازدحام الموانئ في المغرب والحاجة إلى ترقية السكك الحديدية في الولايات المتحدة إلى تأخير الشحنات.
التأثير على أسعار الأسمدة MAP
(فوسفات الأمونيوم الأحادي) هو سماد الفوسفات الأكثر استخدامًا. يرتبط سعره ارتباطًا وثيقًا بتوافر صخور الفوسفات. في عام 2025، ارتفعت أسعار MAP بنسبة 12٪ على أساس سنوي؛ يتوقع المحللون ارتفاعًا متواضعًا بنسبة 5٪ في عام 2026 مع استقرار السوق. ومع ذلك، فإن أي صدمة مفاجئة في العرض - مثل إضراب الميناء في المغرب - يمكن أن تدفع أسعار MAP إلى الارتفاع
مرة أخرى بنسبة 8-10٪.سوق حمض الفوسفوريك - الوسيط يقوم بتحويل
حمض الفوسفوريك، المنتج من صخور الفوسفوريك عبر العملية الرطبة، وهو وسيط حاسم لكل من MAP و DAP (فوسفات ثنائي الأمونيوم). تُظهر توقعات عام 2026 نموًا بنسبة 3٪ في الطلب العالمي على الأحماض، مدفوعًا بارتفاع غلة المحاصيل في آسيا وتحول الاتحاد الأوروبي إلى التربة منخفضة الفوسفور
.الديناميات الرئيسية:
توسيع القدرات: تخطط مجموعة OCP وشركاؤها لإضافة 1.2 مليون طن سنويًا من السعة الحمضية بحلول
عام 2026. التأثير الجيوسياسي: يمكن للسياسة التجارية الجديدة للاتحاد الأوروبي أن تقيد صادرات الأحماض من المغرب، مما يؤثر على إنتاج MAP النهائي.
التحولات التكنولوجية: قد تؤدي طرق إنتاج الأحماض الجديدة منخفضة الطاقة إلى خفض التكاليف بنسبة تصل إلى 6٪ في السنوات الثلاث المقبلة.
التأثير على توقعات سماد DAP
يعتبر إنتاج DAP حساسًا للغاية لتوافر الأحماض والأمونيا. مع توقع ارتفاع أسعار الأمونيا بنسبة 4٪ في عام 2026، ستضيق هوامش DAP على الرغم من ارتفاع الطلب على الأحماض. التأثير المشترك هو زيادة متوقعة بنسبة 3٪ في أسعار DAP، ولكن مع نافذة ربح أضيق للمنتجين
. تعملمجموعة OCP - إحدى القوى الإستراتيجية
لمجموعة OCP، التي تسيطر على 48٪ من إمدادات صخور الفوسفات في العالم، بنشاط على توسيع سلسلة القيمة الخاصة بها. بحلول عام 2026، سوف يمتلكون 60٪ من سوق حمض الفوسفوريك العالمي وسيحوزون حصة 20٪ في أكبر مصنع MAP في الاتحاد الأوروبي.
تشمل التحركات الرئيسية:
التكامل الرأسي: الانتقال من تعدين الصخور إلى إنتاج الأحماض وإنتاج MAP يقلل من التعرض لتقلبات أسعار المواد الخام.
الشراكات الاستراتيجية: مشاريع مشتركة مع منتجي الأحماض الصينيين لتأمين الإمدادات للسوق الآسيوية.
ضوابط التصدير: الضغط من أجل تخفيف قيود التصدير في الاتحاد الأوروبي للحفاظ على حصة السوق.
قيود التصدير والمخاطر التجارية
تشكل قيود التصدير مصدر قلق متزايد لمصدري الفوسفات. يمكن أن يحد «توجيه استدامة الفوسفات» للاتحاد الأوروبي من الصادرات من المغرب بنسبة 15٪ إذا لم يتم تحقيق أهداف الامتثال البيئي. وفي الوقت نفسه، قد يؤدي نظام التعريفة الجمركية الجديد في الصين على صخور الفوسفات المستوردة إلى رفع الأسعار للمشترين الآسيويين بنسبة 7٪.
يجب أن تأخذ استراتيجيات الشراء في الاعتبار:
تنويع الموردين: التعامل مع المناجم الكندية والبرازيلية كبدائل للصادرات المغربية.
العقود طويلة الأجل: تثبيت الأسعار باتفاقيات الأسعار الثابتة للتحوط ضد الصدمات التنظيمية.
المصادر المحلية: الاستثمار في إنتاج الأحماض الإقليمية وإنتاج MAP لتقليل الاعتماد على الواردات.
الخلاصة - التحضير لمشهد عام 2026
ستتميز سلسلة توريد الفوسفات في عام 2026 بهوامش أكثر إحكامًا وقوة السوق المتغيرة والتدقيق التنظيمي المتزايد. ستتأثر أسعار MAP و DAP بالتوازن الدقيق بين توافر الصخور وقدرة إنتاج الأحماض وتكاليف الأمونيا. وستستمر التوسعات الاستراتيجية لمجموعة OCP في تشكيل السوق، في حين تضيف قيود التصدير طبقة إضافية من المخاطر
.يجب أن تتبنى فرق شراء الأسمدة موقفًا استباقيًا: تنويع المصادر وتأمين عقود طويلة الأجل والاستثمار في الإنتاج المحلي حيثما أمكن ذلك. من خلال القيام بذلك، يمكنهم التنقل في المشهد المتقلب وحماية الهوامش وضمان الإمداد الثابت للمزارعين في جميع أنحاء العالم.
Calcium Phosphate (E341(iii)) CAS: 7758-87-4