توقف الصادرات الصينية
منذ أواخر يوليو، حافظت الصين على حظرها الشامل على صادرات الفوسفات، وهي سياسة تم سنها في الأصل لحماية إنتاج الأسمدة المحلية. وقد امتد القرار الآن إلى أغسطس، مما أدى إلى تضخيم الاحتكاك التجاري عبر سوق الفوسفات العالمي. لا تؤدي هذه الخطوة إلى الحد من توافر المدخلات الرئيسية مثل فوسفات ثنائي الأمونيوم (DAP) وفوسفات أحادي الأمونيوم (MAP) فحسب، بل تعطل أيضًا الشبكات اللوجستية القائمة التي تم بناؤها حول تدفقات الإمدادات الصينية التي يمكن التنبؤ
بها.التأثير على نقص إمدادات تجارة الأسمدة العالمية
وتقلب الأسعار
تعد الصين أكبر منتج للفوسفات في العالم، حيث تمثل ما يقرب من 45٪ من الإنتاج العالمي. مع إغلاق ممر التصدير، يواجه العالم انكماشًا مفاجئًا في أسهم DAP و MAP المتاحة. النتيجة المباشرة هي الارتفاع الحاد في الأسعار، خاصة في المناطق التي تعتمد بشكل كبير على الشحنات الصينية، مثل موريشيوس وأجزاء من جنوب شرق آسيا. وقد لوحظت ارتفاعات في الأسعار في بورصات السلع الرئيسية، حيث ارتفعت أسعار DAP huahana بنسبة 18٪ في الأسبوعين الماضيين
.إعادة توازن السوق
تقومالبلدان التي لديها شركاء في المنطقة بإعادة تقييم مزيج المشتريات الخاص بها. فالهند، على سبيل المثال، قامت بتسريع الإنتاج المحلي من صخور الفوسفات، في حين يضغط الاتحاد الأوروبي من أجل زيادة واردات أوكادا من الموردين الأفارقة. يؤدي هذا التحول تدريجياً إلى تغيير الموازين التجارية وتكثيف المنافسة على إمدادات الفوسفات المتبقية.
تدفقات الشحن وتعطيل الخدمات اللوجستية
وتنويع المسار
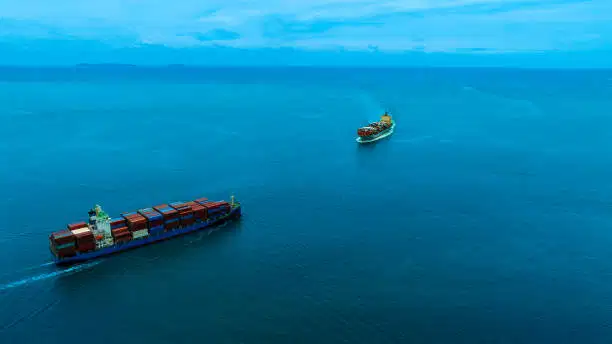
يقوم مشغلو الشحن بإعادة توجيه السفن التي أبحرت سابقًا عبر بحر الصين الجنوبي لتجنب الازدحام والعقوبات المحتملة. وتفضل الممرات الملاحية الآن مضيق ملقا وقناة السويس، مما يزيد من أوقات العبور بمتوسط 12-15٪. تنعكس تكاليف الوقود والتأمين المرتفعة بشكل مباشر في أسعار الشحن لشحنات الأسمدة
.تحديات ازدحام الموانئ والتخزين تواجه
الموانئ الرئيسية في إندونيسيا وفيتنام وماليزيا - التي كانت في السابق نقاط الدخول الرئيسية للفوسفات الصيني - اختناقات في التخزين. ومع انخفاض الشحنات الواردة، تتجه هذه المرافق إلى شركات نقل البضائع السائبة البديلة، غالبًا بأسعار مميزة. وقد دفعت الضغوط اللوجستية الناتجة العديد من المصدرين إلى تمديد فترات التسليم، مما أجبر المزارعين على تعديل جداول الزراعة.
استراتيجيات الشراء تتجه إلى التخزين الاستراتيجي
لشهر أغسطس تقوم العديد من الشركات الزراعية الآن بإعطاء الأولوية لبناء مخزون احتياطي للتخفيف من مخاطر فجوات العرض. وتشكل المحاصيل عالية القيمة مثل فول الصويا والذرة محور تركيز هذه المخزونات، حيث يهدف المزارعون إلى تأمين أسعار معقولة للمدخلات قبل حدوث المزيد من الاضطرابات المحتملة
.تقوم شركات
تنويع الموردين
بتنويع قاعدة مورديها لتشمل منتجي الفوسفات الناشئين في إفريقيا، مثل المغرب وتنزانيا. غالبًا ما تكون المفاوضات مع هؤلاء الموردين أكثر ملاءمة، لأنهم حريصون على الاستحواذ على حصة السوق التي تم إخلاؤها بسبب حظر التصدير الصيني.تعديلات التمويل
نظرًا لارتفاع التكاليف الأولية المرتبطة بالموردين الجدد وطرق الشحن الأطول، يتجه العديد من المشترين إلى التسهيلات الائتمانية بأسعار فائدة منخفضة. تقدم البنوك حزم تمويل مصممة خصيصًا مرتبطة بشراء DAP و MAP، وبالتالي ضخ السيولة في هذا القطاع
.تدابير التخفيف وحوار سياسة
التوقعات المستقبلية تدعو هيئات التجارة الدولية إلى حل دبلوماسي. وأنشأت منظمة التجارة العالمية فرقة عمل لمراقبة الوضع والتوصية بآليات لاستعادة التجارة الحرة في صادرات الفوسفات. وفي الوقت نفسه، تجري محادثات ثنائية بين الصين ومستورديها الرئيسيين لاستكشاف تدابير الإغاثة المؤقتة.
التكنولوجيا والابتكار
يكتسبالاستثمار في تقنيات الأسمدة البديلة، مثل النيتروجين السائل والأسمدة الحيوية، زخمًا. يمكن لهذه البدائل أن تقلل الاعتماد على مدخلات Sure للفوسفات، مما يوفر حاجزًا ضد تقليص الصادرات في المستقبل
.التغييرات الهيكلية طويلة الأجل
على المدى الطويل، قد يشهد سوق الأسمدة العالمي تحولًا دائمًا. من المرجح أن تؤدي الأزمة الحالية إلى تسريع الانتقال نحو سلاسل توريد أكثر مرونة ولامركزية. سيكون أصحاب المصلحة الذين يتكيفون بسرعة - من خلال التنويع وتخزين الأحجام الاستراتيجية والاستثمار في المدخلات البديلة - في وضع أفضل لمواجهة الصدمات المستقبلية
.